

Flottes : ces données que les assureurs épient pour évaluer le montant des primes d’assurances

Sous la pression de l’inflation des coûts de réparation et de la complexité technologique des flottes, le marché de l’assurance automobile professionnelle s’en remet de plus en plus aux algorithmes. Partager les données de sa flotte sert de levier de négociation tarifaire avec son assureur. Provoquant un grand écart entre les professionnels connectés et les autres.
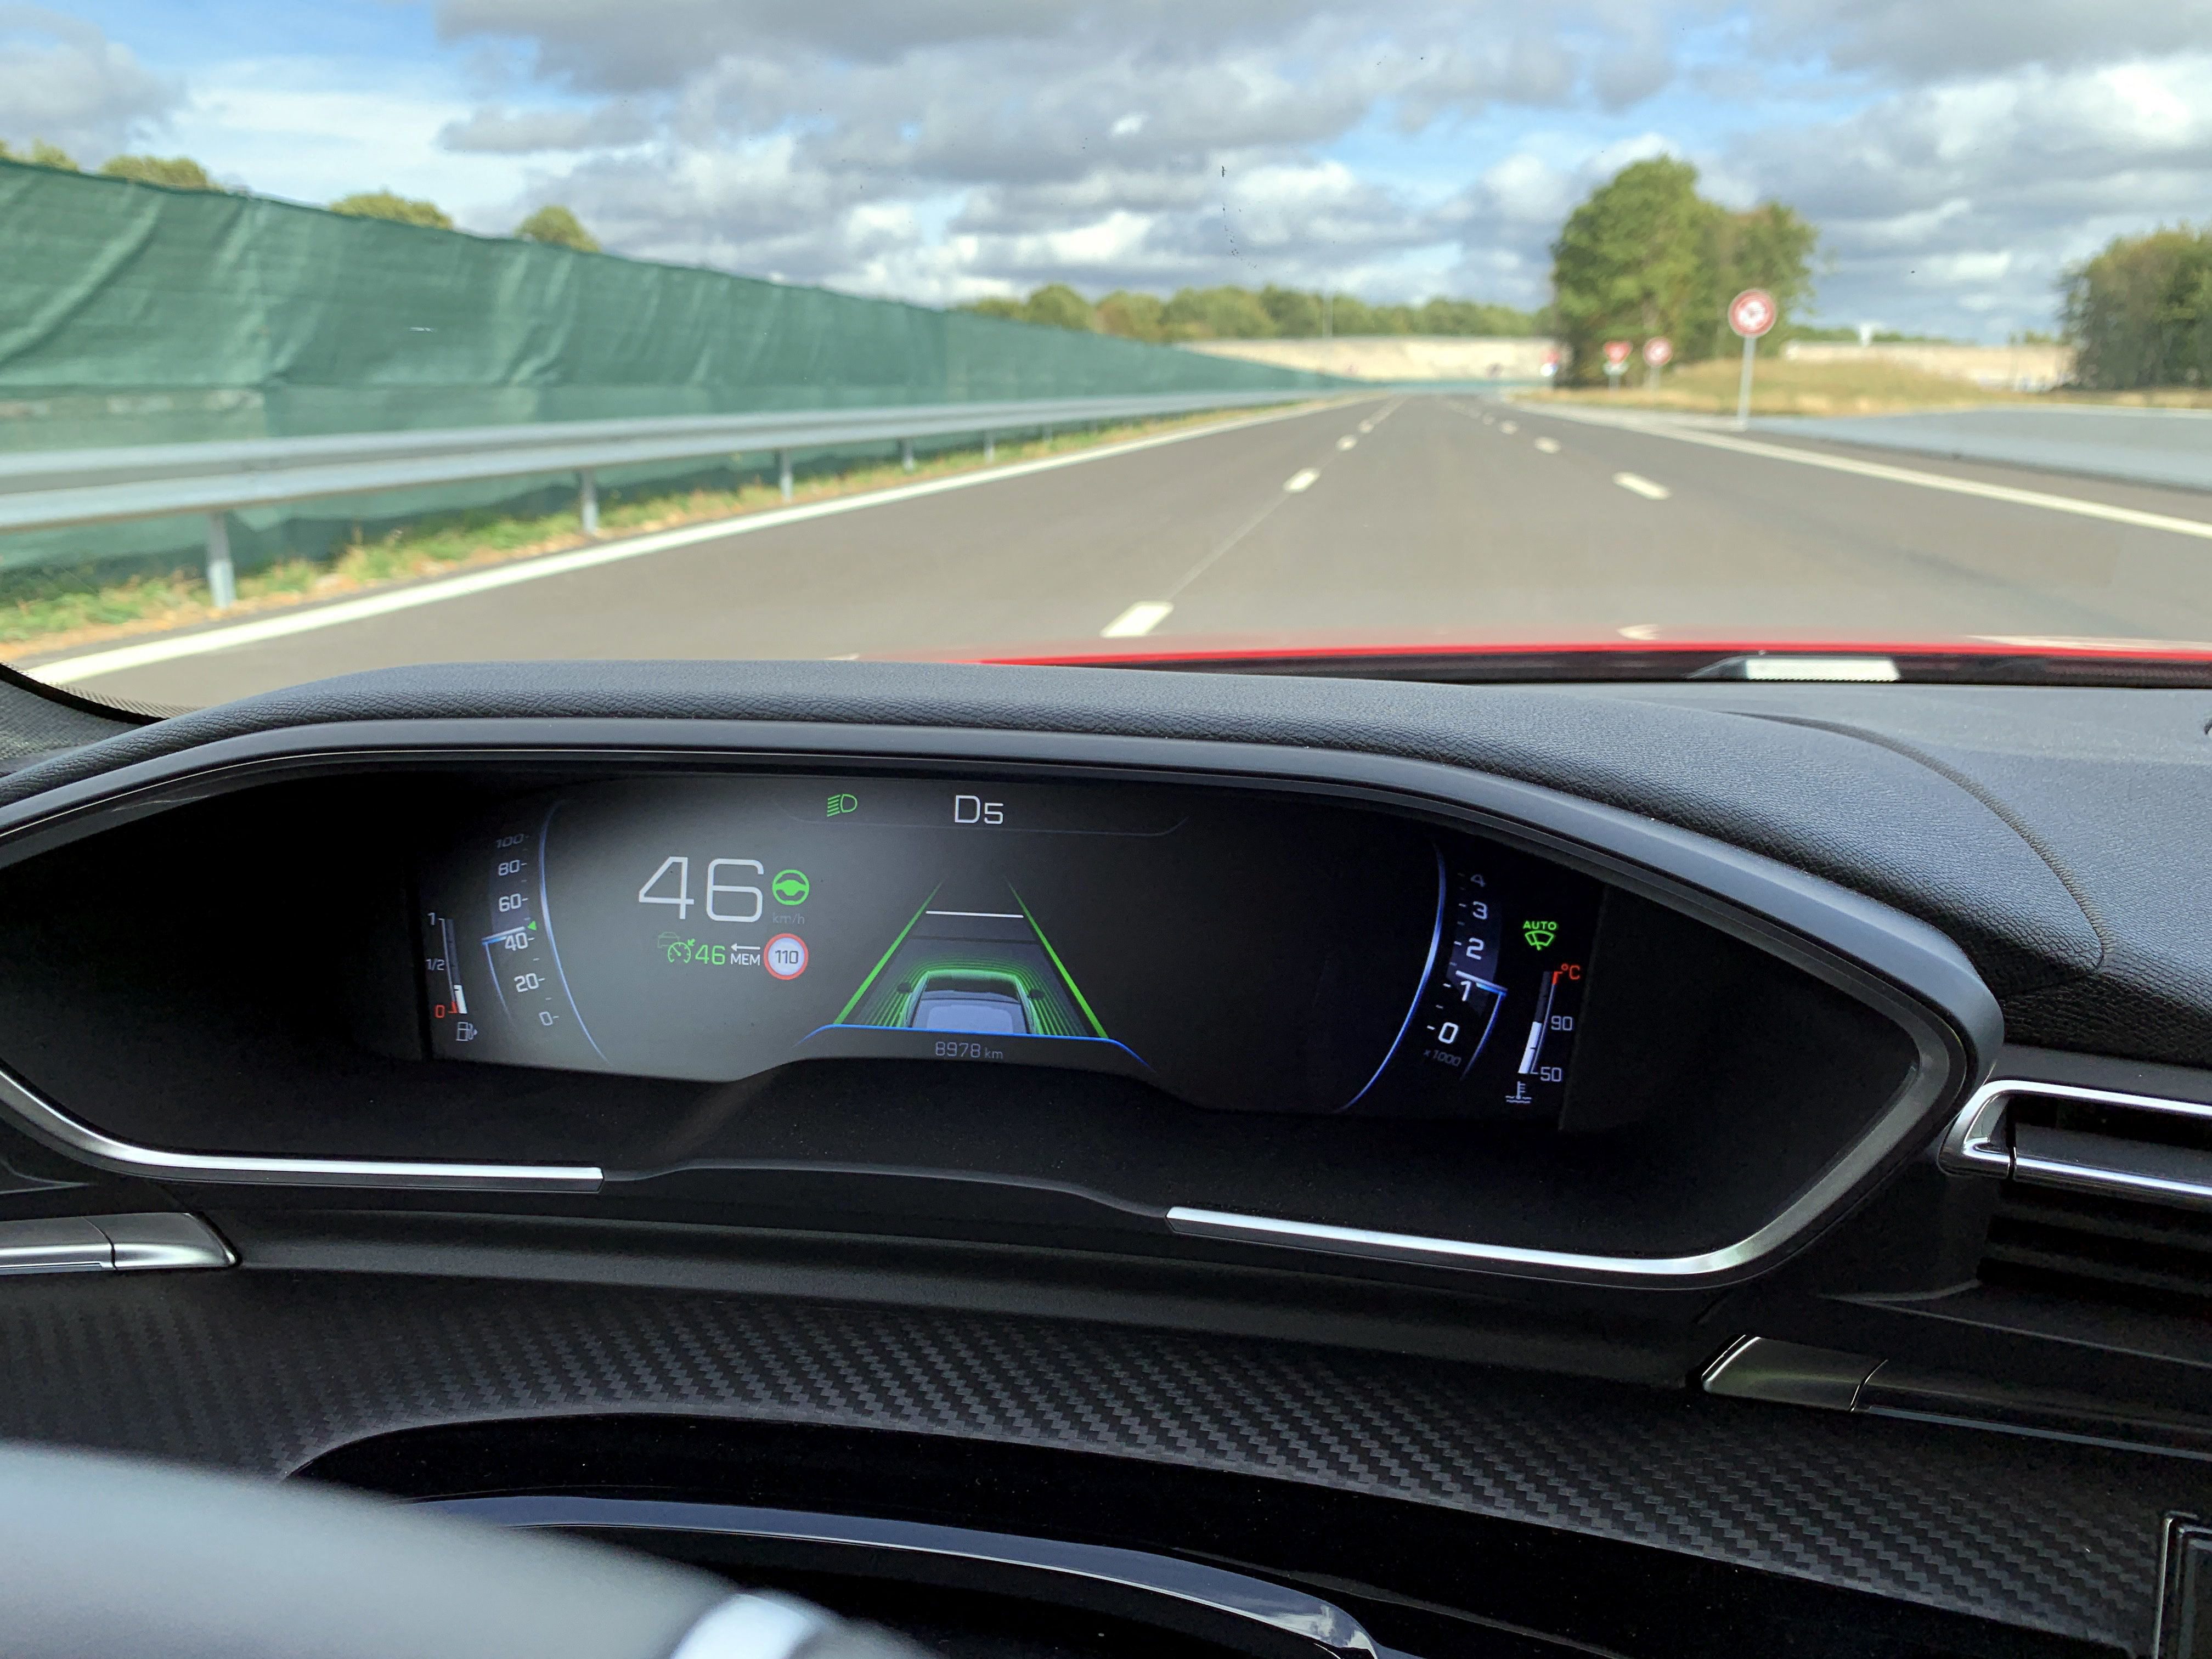
Face à la sinistralité, tous les parcs automobiles ne sont pas logés à la même enseigne. Les assurances exigent de plus en plus des faits avérés et mesurables pour fixer le montant des primes.
Créant ainsi un grand écart entre les petites structures, mal préparées, et les flottes les plus connectées capables de partager leurs données véhicules avec leurs courtiers. L’assurance n’est plus un simple produit mutualisé classique, mais un miroir opérationnel de l’entreprise.
La fracture du marché
Avec des voitures bardées de capteurs, de radars et de caméras, le moindre accrochage, qui se réglait autrefois par un simple passage en carrosserie, exige désormais des remplacements de pièces complexes et de recalibrages électroniques coûteux.
Face à l’explosion des frais de réparation et d’entretien, les primes d’assurances se sont envolées à leur tour. Mais plutôt que mutualiser le risque entre tous les assurés, les assureurs ont décidé de récompenser les flottes les plus vertueuses. À condition que celle-ci accepte de partager les données de leurs parcs véhicules afin de prouver leur bonne foi. Une prime aux mouchards ?
De la théorie à la pratique
Selon les retours d’expérience et les données publiées par les éditeurs de solutions connectées ainsi que par les associations professionnelles, l’adoption de la télématique couplée à des programmes de coaching conducteurs, permettent de réduire d’environ 15 % à 25 % le nombre de sinistres. Une bonne conduite qui peut se répercuter sur montant du contrat d’assurance.
Pour cela les souscripteurs épluchent rigoureusement tous les indicateurs factuels enregistrés par les véhicules en flotte. Comportement au volant, kilométrage, horaire, entretien, mesures de prévention… sont finement auscultés.
De quoi faire baisser l’enveloppe globale dédiée au risque routier de 10 % à 20 % en cumulant la modération de la prime d’assurance (jusqu’à - 5 %) baisse des paiements de franchises et diminution des coûts de maintenance collective.
Mutation du métier de courtier
Axa, Allianz, Generali, Zurich, MMA… Tous les grands assureurs s’associent activement à des plateformes technologiques de télématiques pour évaluer les profils de risques réels des entreprises. Pour faire baisser le montant des primes, le courtier pousse ses clients professionnels à adopter des outils de suivi pour transformer l’assurance en levier de prévention active. De quoi lui permettre d'offrir des structures de primes incitatives basées sur la baisse avérée de l’accidentologie.
Ce contexte hautement technique, modifie en profondeur le rôle de l’assureur vers celui de conseil en amélioration des risques. Le courtier intervient en amont pour auditer les failles du parc automobile, accompagner l’entreprise dans le déploiement des outils connectés et valoriser les efforts auprès d’assureurs pour stimuler la mise en concurrence. À la fois juge et partie ?


Déposer un commentaire
Alerte de modération
Les données que vous renseignez dans ce formulaire sont traitées par GROUPE LA CENTRALE en qualité de responsable de traitement.
Les données obligatoires sont celles signalées par un astérisque dans ce formulaire.
Ces données sont utilisées à des fins de :
Vous disposez d’un droit d’accès, de rectification, d’effacement de ces données, d’un droit de limitation du traitement, d’un droit d’opposition, du droit à la portabilité de vos données et du droit d’introduite une réclamation auprès d’une autorité de contrôle (en France, la CNIL).
Pour en savoir plus sur le traitement de vos données : Politique de confidentialité
Alerte de modération