

Assurance intégrée à votre LOA et LLD : bonne affaire ou faux bon plan ?

CA Auto Bank propose à ses clients une nouvelle offre d’assurance automobile « embarquée » associée à son offre de financement directement en concession. Un tout-en-un pratique qui demande vigilance.
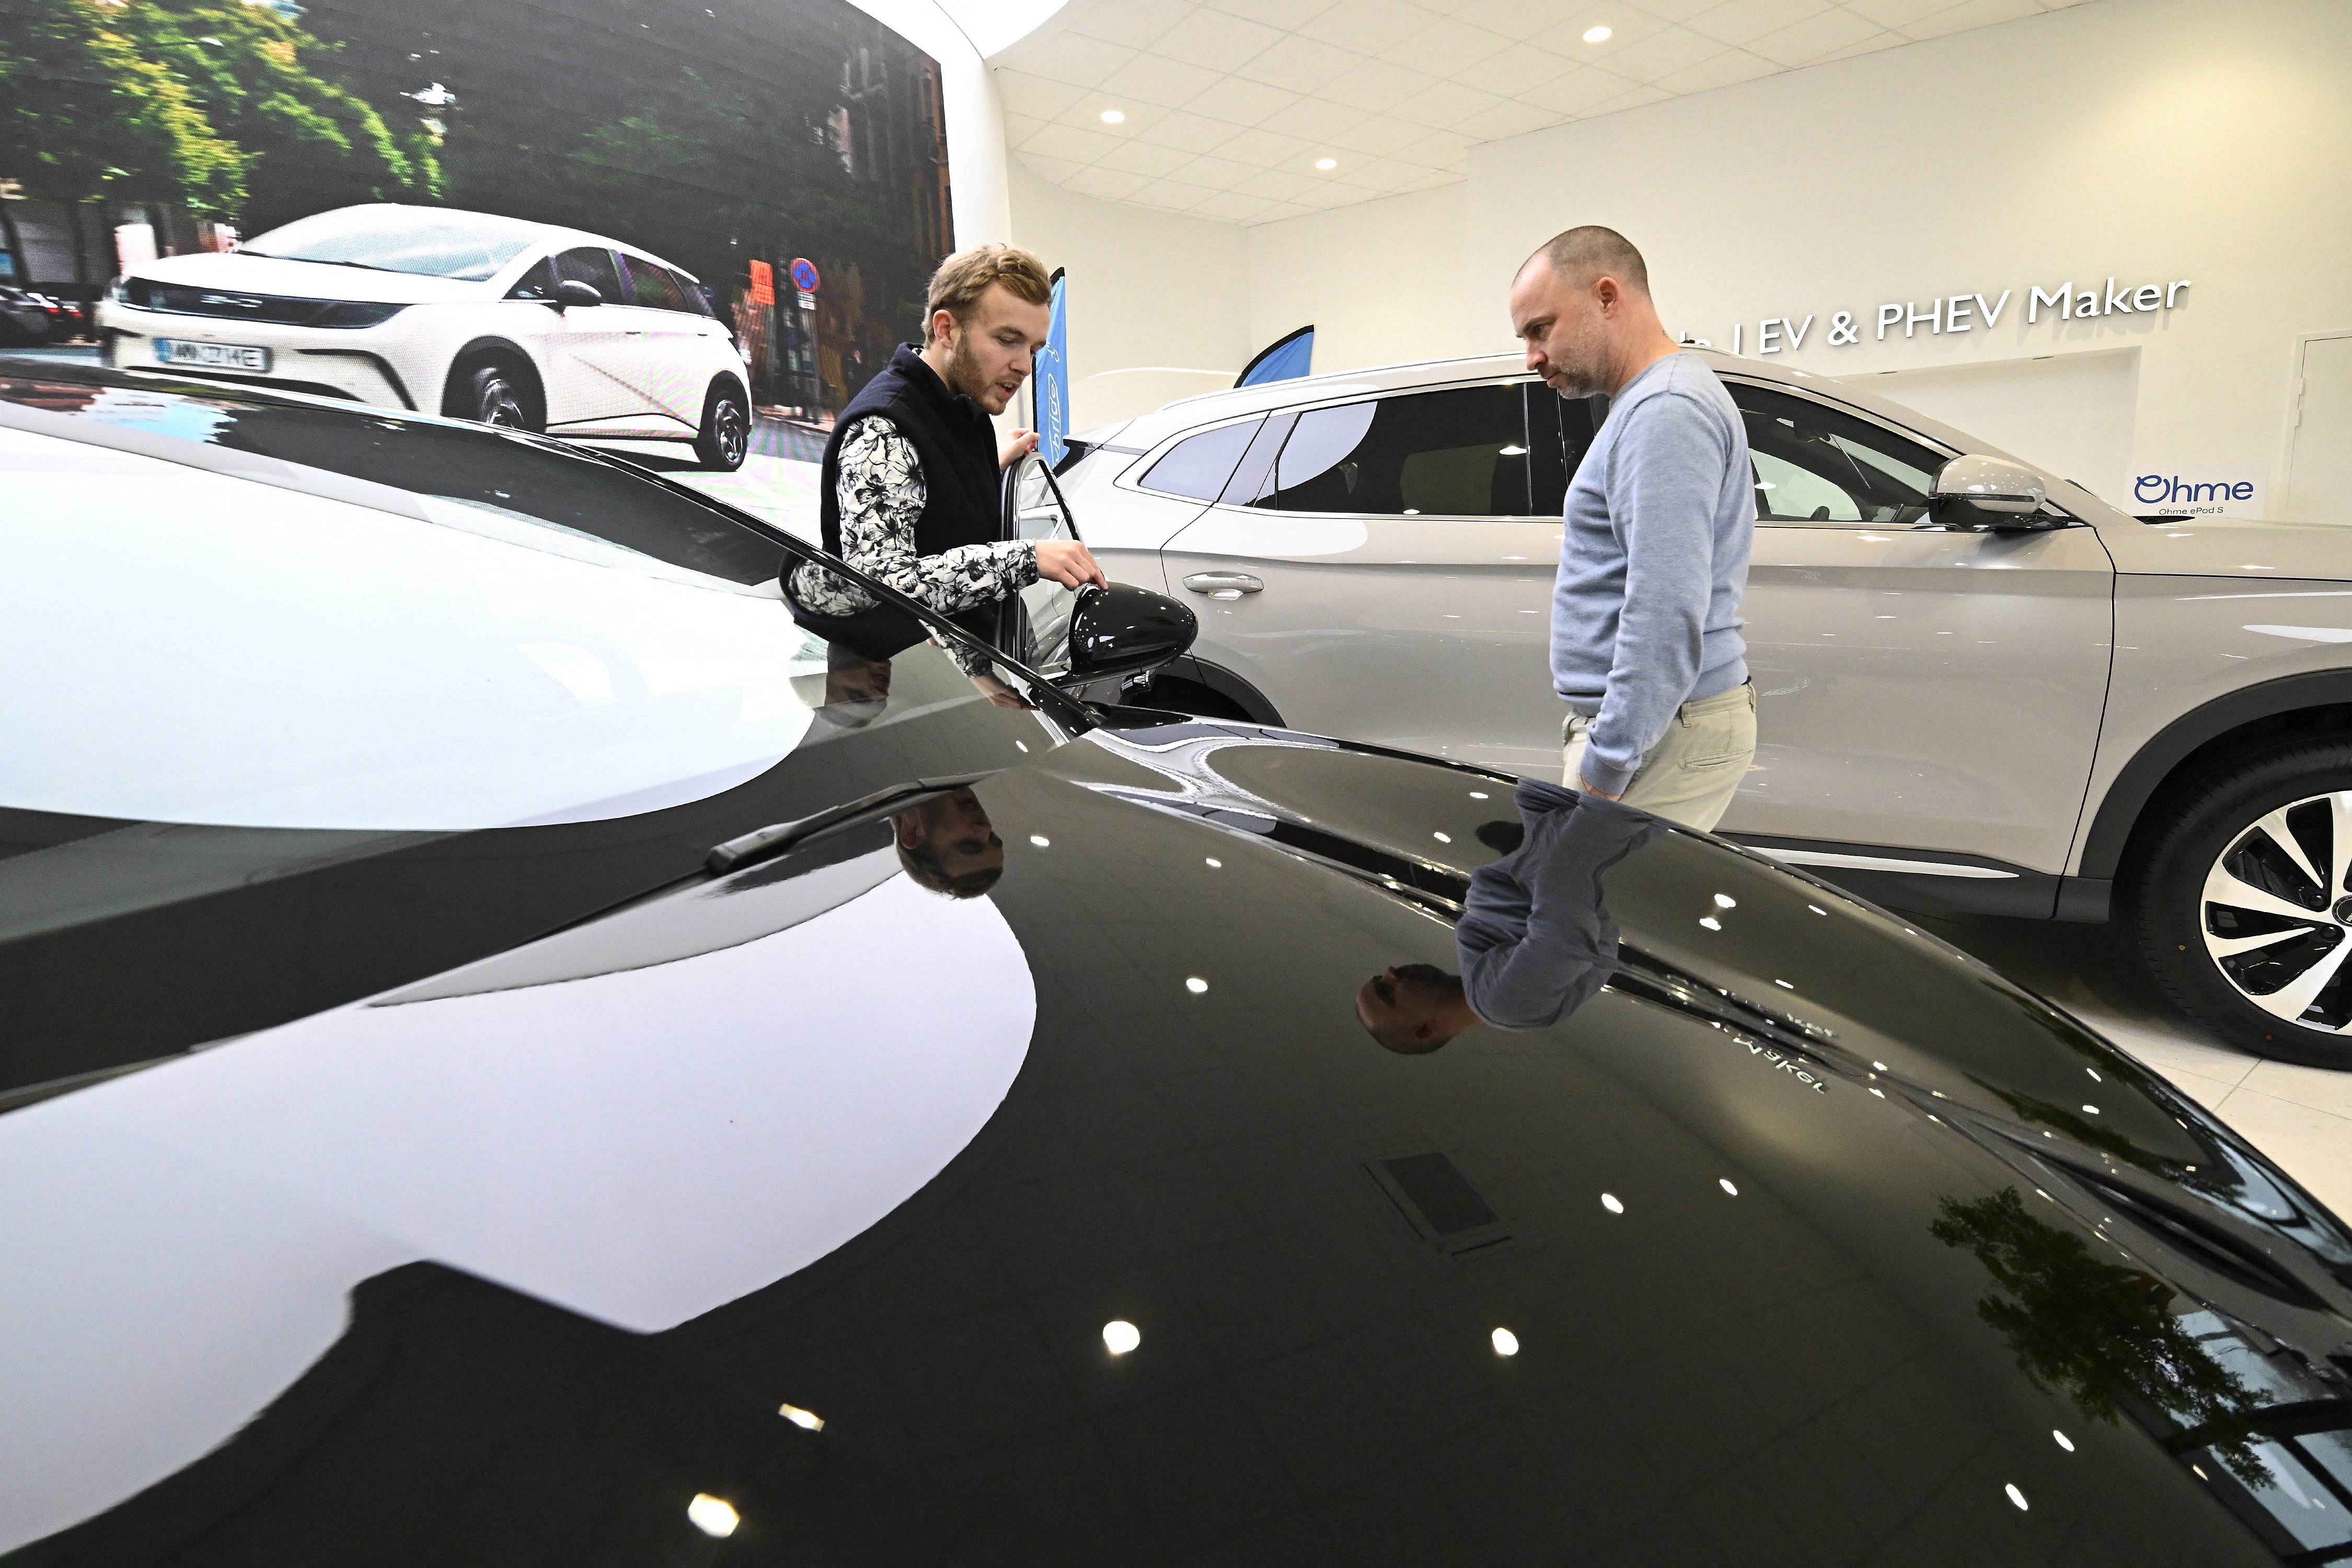
C’est une scène appelée à se banaliser dans les concessions automobiles. Au moment de signer le financement de son véhicule neuf ou d’occasion, de plus en plus souvent en LOA ou LLD (60 % des financements de véhicules neufs), le client se voit désormais proposer d’assurer son véhicule.
En lançant une offre d’assurance dommages conçue avec CA Auto Bank et sa filiale de location Drivilia Lease, Crédit Agricole Assurances officialise son entrée massive sur le terrain de « l’assurance embarquée ». Le but étant de capter l’automobiliste au moment précis où il finalise son projet de mobilité.
Capter l’automobiliste dès la concession
Le dispositif, entièrement numérisé auprès de 1 500 points de ventes partenaires en France permet à Crédit Agricole Assurance de s’installer au cœur du parcours client.
Jusqu’alors le groupe distribuait l’essentiel de ses contrats via son maillage bancaire traditionnel. En s’appuyant sur CA Auto Bank, sa banque captive multimarques, il s’offre un accès direct aux concessions.
Le mouvement n’est pas isolé. Les captives financières des constructeurs à l’image de Volkswagen Financial Services ou de Mobilize Financial Services (Renault) intègrent depuis plusieurs années la brique assurantielle à leurs offres de financement. Mais la généralisation de ce modèle accentue la pression sur les assureurs traditionnels et les mutuelles, menacées de voir une partie de leur clientèle « court-circuitée » en amont, dès la concession. D’autant que les propositions des bancassureurs tiennent compte des nouveaux modes d’acquisition et de mobilité.
Des garanties calibrées pour la LOA et les nouveaux usages
Les nouvelles offres de CA Auto Bank proposent trois niveaux de couverture : tiers, tiers étendu et tous risques assortis, selon la formule, d’une assistance 0 km (au domicile), d’une protection corporelle conducteur jusqu’à 1 million d’euros et d’un prêt de véhicules.
Le contrat s’étend également aux voitures empruntées ou loués, ainsi qu’aux trajets à vélo. Un volet spécifique couvre également les voitures sans permis et les microcars, notamment via le réseau Aixam, dont CA Auto Bank assure le financement en marque blanche.
Mais la véritable nouveauté consiste à proposer une prise en charge pouvant atteindre 500 € sur les frais de restitution d’un véhicule loué. Un argument de poids, tant la crainte d’une facture salée pour la remise en état d’une voiture en fin de bail est redoutée par l’automobiliste. Mais en pratique cela ne vaut que dans le cas d'un rendu avec quelques rayure ou une jante abîmée. En plus cette garantie est sous condition. Celle d’avoir eu précédemment trois années sans sinistre en formule tout risque.
D'autres assureurs comme la GMF ou la MAAF proposent aussi des garanties LOA et LLD, avec un accompagnement juridique ou encore un remboursement des pénlaités jusqu'à 5 000 € en cas de restitution anticipée pour licenciement économique ou mutation.
Le confort du tout-en-un face à l’épreuve de la facture
Si la promesse d’un guichet unique séduit par sa simplicité, elle n’est pas sans contrepartie pour l’automobiliste.
Sur le plan réglementaire, la frontière entre conseil et vente forcée reste étroitement surveillée. La vente liée étant interdite, le concessionnaire ne peut légalement conditionner l’octroi d’un crédit ou d’une LOA à la souscription de l’assurance maison. CA Auto Bank rappelle explicitement que le vendeur doit s’en tenir à une « simple recommandation ». La souscription finale en ligne s’effectue après avoir recueilli le consentement électronique du client.
Sur le plan financier, le confort du « clé en main » peut émousser le réflexe de mise en concurrence. Noyé dans un loyer mensuel global, le montant total de la prime d’assurance est plus difficile à évaluer.
La loi Hamon, ultime garde-fou de l’assuré
Reste une soupape de sécurité pour l’assuré : la loi Hamon. Même après avoir choisi son assurance, l’automobiliste conserve la faculté de résilier à tout moment et sans frais son contrat à l’issue de la première année. Une liberté qui oblige les bancassureurs à rester compétitif sur la durée pour ne pas voir les clients changés de compagnie.





Déposer un commentaire
Alerte de modération
Les données que vous renseignez dans ce formulaire sont traitées par GROUPE LA CENTRALE en qualité de responsable de traitement.
Les données obligatoires sont celles signalées par un astérisque dans ce formulaire.
Ces données sont utilisées à des fins de :
Vous disposez d’un droit d’accès, de rectification, d’effacement de ces données, d’un droit de limitation du traitement, d’un droit d’opposition, du droit à la portabilité de vos données et du droit d’introduite une réclamation auprès d’une autorité de contrôle (en France, la CNIL).
Pour en savoir plus sur le traitement de vos données : Politique de confidentialité
Alerte de modération